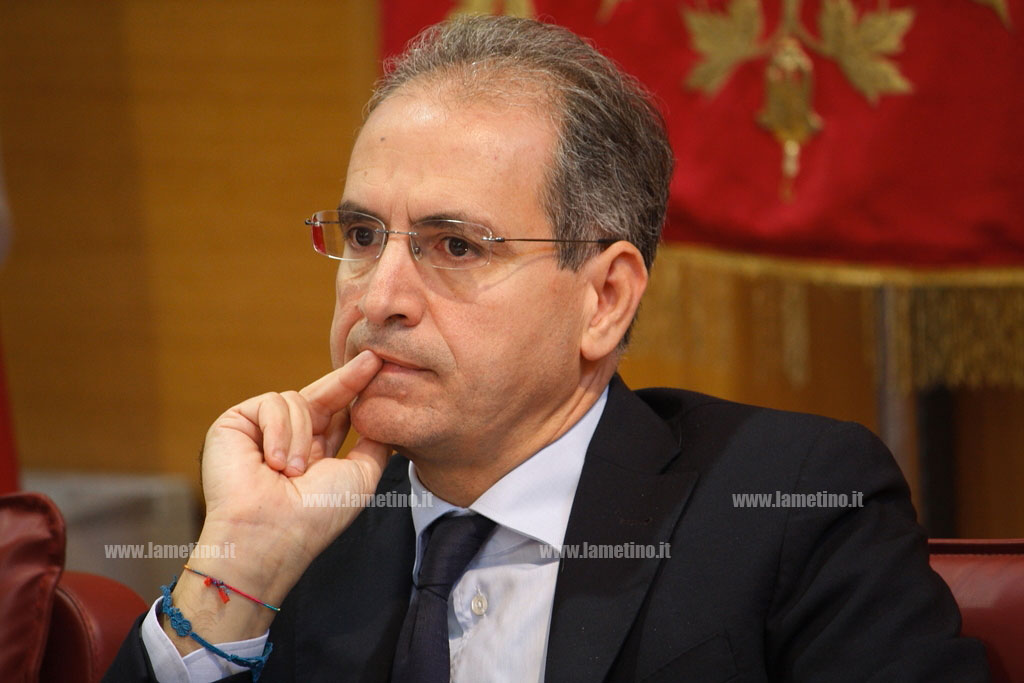
Lamezia Terme - L'ex sindaco, Paolo Mascaro torna a "tuonare" contro l'attuale Amministrazione comunale attraverso un documento, inviato a tutti i consiglieri, al sindaco, alla Giunta, al segretario e al dirigente di settore, col quale invita i consiglieri comunali a non approvare il Piano di riequilibrio che il 3 novembre approderà in Aula o, in alternativa, a rivederlo.
In un dettagliato documento di rilievi critici di 18 pagine, l'ex sindaco avvocato Paolo Mascaro contesta radicalmente i presupposti che hanno portato l'Ente a deliberare l'adesione alla procedura di riequilibrio finanziario pluriennale, avvenuta lo scorso 21 luglio 2026.
Secondo l'analisi, il ricorso al piano decennale poggerebbe su una "situazione contabile travisata", priva dei "requisiti strutturali di crisi e viziata da una macroscopica carenza d'istruttoria". Un disavanzo "contabile" e non strutturale Il nodo centrale della contestazione riguarda la natura del disavanzo di amministrazione.
Pur a fronte di una parte disponibile negativa di circa 50milioni di euro al 31 dicembre 2025, il documento sottolinea "come gli indicatori gestionali chiave dell'Ente delineino una realtà ben diversa e florida".
La sintesi del documento
Equilibri di parte corrente e finale costantemente positivi, con un equilibrio di parte corrente che nel 2025 ha superato i 13,2 milioni di euro. Nessun ricorso all'anticipazione di tesoreria (zero giorni di utilizzo e zero interessi passivi) e un fondo di cassa stabile superiore ai 31 milioni di euro.
Tempi medi di pagamento dei fornitori in anticipo rispetto alle scadenze contrattuali (19-20 giorni) e assenza di azioni esecutive non regolarizzate. La massa passiva inserita nel Piano (26,2 milioni di euro) sarebbe composta in gran parte da poste puramente contabili e storiche: il residuo del disavanzo da riaccertamento straordinario del 2015 (26 milioni) e il Fondo Anticipazioni di Liquidità (quasi 35 milioni). Posti che, per loro natura, non rappresentano debiti commerciali o passività insolute, ma la sterilizzazione di risorse e il riflesso di obbligazioni già onorate nel passato.
La fretta consiliare e le contraddizioni procedurali
Nel mirino finisce anche la tempistica delle decisioni: l'approvazione del rendiconto 2025 e la delibera di accesso alla procedura di predissesto sono avvenute nella medesima seduta consiliare del 21 luglio 2026.
Una "contestualità" che, secondo l'analisi, dimostra la totale assenza di una verifica comparativa approfondita sull'effettiva idoneità degli strumenti ordinari (come il piano di ripiano ex art. 188 TUEL), che nel solo 2025 avrebbero consentito all'ente di ripianare oltre 8,2 milioni di euro.
A ciò si aggiungono evidenti contraddizioni interne agli atti: da un lato si rinuncia al fondo di rotazione statale (segnale implicito di una capacità autonoma di recupero), dall'altro si ignorano le sopravvenienze favorevoli registrate subito dopo la delibera, tra cui una netta riduzione del fondo contenzioso (sceso di oltre 2,4 milioni) e i positivi incassi derivanti dalle definizioni agevolate Imu e Tari.
La richiesta di non approvare il Piano
Un peso specifico rilevante viene attribuito all'evoluzione normativa legata al Fondo anticipazioni di liquidità (art. 1, comma 645, della Legge n. 199/2025), i cui tavoli tecnici ministeriali potrebbero azzerare o ridimensionare drasticamente il peso del disavanzo per i comuni con parametri simili a quelli lametini.
Le conclusioni del documento tracciano, infine, una linea netta indirizzata al Consiglio comunale: in via principale si chiede di revocare la delibera di adesione al riequilibrio, affrontando l'eventuale disavanzo con i normali strumenti ordinari. In via subordinata, qualora si intenda procedere, si impone una profonda rimodulazione della massa passiva al ribasso e l'inserimento di clausole di salvaguardia in attesa dei verdetti ministeriali.
A.C
© RIPRODUZIONE RISERVATA